L’art. 1130 bis del codice civile, aggiunto ex novo dalla legge 11 dicembre 2012, n. 220, vuole assicurare maggiore trasparenza nella gestione contabile condominiale, prescrivendo, nel dettaglio, i criteri a cui l’amministratore deve attenersi nella redazione del rendiconto annuale.

La giurisprudenza invece, nel silenzio della legge, ha specificato quali sono i requisiti che il rendiconto deve soddisfare affinché possa ritenersi conforme al principio della intellegibilità.
Articolo 1130 bis – Rendiconto condominiale
Il rendiconto condominiale contiene le voci di entrata e di uscita ed ogni altro dato inerente alla situazione patrimoniale del condominio, ai fondi disponibili ed alle eventuali riserve che devono essere espressi in modo da consentire l’immediata verifica.
Si compone di un registro di contabilità, di un riepilogo finanziario, nonché di una nota sintetica esplicativa della gestione con l’indicazione anche dei rapporti in corso e delle questioni pendenti.
L’assemblea condominiale può, in qualsiasi momento o per più annualità specificamente identificate, nominare un revisore che verifichi la contabilità del condominio.
La deliberazione è assunta con la maggioranza prevista per la nomina dell’amministratore e la relativa spesa è ripartita fra tutti i condomini sulla base dei millesimi di proprietà.
I condomini e i titolari di diritti reali o di godimento sulle unità immobiliari possono prendere visione dei documenti giustificativi di spesa in ogni tempo e estrarne copia a proprie spese. Le scritture e i documenti giustificativi devono essere conservati per dieci anni dalla data della relativa registrazione.
L’assemblea può anche nominare, oltre all’amministratore, un consiglio di condominio composto da almeno tre condomini negli edifici di almeno dodici unità immobiliari. Il consiglio ha funzioni consultive e di controllo.
Criteri di redazione del rendiconto
I principi della contabilità condominiale rappresentano un insieme di norme e regole che guidano la registrazione, la gestione e la rendicontazione delle entrate e delle spese di un condominio. Partendo dalle differenze tra contabilità aziendale e condominiale analizziamo i principi contabili generali che si applicano alle aziende commerciali che possono essere compatibili con la contabilità condominiale.
Differenze tra condominio e azienda
La contabilità condominiale si occupa della gestione economica di un condominio, cioè di un insieme di proprietà residenziali, commerciali o miste gestite collettivamente dai condòmini. L’obiettivo principale della contabilità condominiale è garantire una gestione equa e trasparente delle risorse finanziarie, assicurando che i costi di gestione degli spazi comuni siano correttamente suddivisi tra i vari condòmini. Essa riguarda principalmente la raccolta delle quote condominiali e la gestione delle spese ordinarie e straordinarie per il mantenimento degli impianti e delle strutture condivise.
La contabilità aziendale, invece, si occupa delle finanze di un’impresa, che ha come obiettivo la produzione di beni e servizi al fine di ottenere profitti. Le operazioni aziendali comprendono vendite, acquisti, stipendi, investimenti e molto altro. La contabilità aziendale deve rispettare rigidi principi contabili e obblighi fiscali, come la preparazione di bilanci, la gestione dei flussi di cassa, il controllo dei costi e l’analisi della redditività.
La prima importante differenza tra contabilità aziendale e condominiale è che la contabilità aziendale è incentrata sulla generazione di profitto e la creazione di valore per gli azionisti, mentre la contabilità condominiale è orientata alla gestione e alla ripartizione delle spese comuni tra i proprietari all’interno di un edificio o di una proprietà condivisa.
La contabilità aziendale è generalmente molto più complessa rispetto a quella condominiale. Le aziende devono monitorare numerosi flussi di cassa, pagamenti a fornitori, incassi da clienti, stipendi e tributi. Inoltre, le aziende si confrontano con una molteplicità di operazioni economiche come vendite, produzione, ricerca e sviluppo, e devono seguire un sistema contabile che includa il bilancio d’esercizio, il conto economico, e il flusso di cassa.
La contabilità condominiale, al contrario, si limita alla gestione delle risorse destinate a mantenere e migliorare gli spazi comuni. Le voci di bilancio sono principalmente rappresentate dalle spese per la manutenzione ordinaria e straordinaria degli impianti e degli edifici, i costi per i servizi condivisi, e il fondo di riserva. La struttura contabile di un condominio è, quindi, generalmente più semplice rispetto a quella aziendale e si concentra maggiormente sulla corretta ripartizione delle spese tra i condòmini.
Inoltre a differenza delle società, il condominio non ha autonomia patrimoniale propria, con conseguente necessità di avere uno stato patrimoniale in perfetto pareggio, senza avanzi o disavanzi di gestione.
Ratei e risconti
Nel rendiconto è necessario utilizzare la competenza assoluta, senza applicazione di ratei e risconti di fine esercizio. Non è ammessa la presenza di immobilizzazioni nell’attivo patrimoniale, dovendo ricondurre qualunque forma di proprietà esclusivamente in capo ai singoli condomini.
I ratei rappresentano quote di entrate o uscite future che misurano ricavi o costi già maturati, ma non ancora rilevati, poiché la loro manifestazione finanziaria si verificherà in esercizi futuri.
Ad esempio, si pensi al classico caso degli interessi attivi bancari per euro 100,00 che maturano in conto corrente con competenza IV trimestre 2023; tali interessi verranno accreditati in molti casi a inizio gennaio 2024. Si tratta di un ricavo di competenza del 2023 ma che viene incassato nel 2024. Di conseguenza si dovrà utilizzare il rateo attivo per imputare correttamente l’importo. La scrittura in partita doppia sarà la seguente (tralasciando qui ogni considerazione sulla ritenuta fiscale sugli interessi): Ratei attivi € 100,00 a Interessi attivi bancari € 100,00.
I risconti rappresentano quote di costo o di ricavo non ancora maturate, ma che hanno già avuto la loro manifestazione finanziaria.
A differenza dei ratei, che anticipano economicamente costi o ricavi non ancora maturati, i risconti si occupano di costi o ricavi che hanno già avuto la loro manifestazione finanziaria ma che devono essere economicamente distribuiti su più periodi.
Per esempio, se un’azienda riceve in anticipo un pagamento di € 2.000,00 per un servizio che verrà erogato nel corso dei successivi dodici mesi, la parte di ricavo che si riferisce agli esercizi futuri sarà considerata un risconto passivo, indicando così che si tratta di un ricavo incassato ma non ancora maturato. In partita doppia in questo caso la scrittura sarà la seguente: Risconto attivo € 2.000,00 a Ricavi per servizi € 2.000,00
Il rendiconto condominiale come strumento di verifica
Il rendiconto presentato annualmente dall’amministratore di condominio deve contenere «un’informazione patrimoniale, finanziaria ed economica» completa e, per essere tale, deve scaturire da un insieme unitario e organico di documenti.
Tutti gli accadimenti contabilmente rilevanti devono essere considerati, nessuno escluso e nessuna discrezionalità da parte dell’operatore. L’utilità del rendiconto è quella di soddisfare l’esigenza di informazione di tutti i suoi destinatari, condomini, inquilini usufruttuari maanche i terzi (fornitori, professionisti, dipendenti) e l’amministrazione finanziaria.
Il principio è rispettato quando il rendiconto si compone di registro di contabilità, conto entrate/uscite, situazione patrimoniale, riepilo go dei fondi e delle risorse disponibili, nota sintetica esplicativa, stati di ripartizione.
La carenza informativa implica l’annullabilità del rendiconto (e non la nullità).
Il principio dell’intellegibilità del rendiconto condominiale
L’amministratore deve mettere i condomini nella condizione di poter vagliare le modalità con cui l’incarico è stato eseguito e di stabilire se il proprio operato sia adeguato a criteri di buona amministrazione.
Solo quando le condizioni sopra indicate sono state scrupolosamente rispettate può ritenersi soddisfatto il principio dell’intellegibilità del rendiconto condominiale. Dunque non forme rigorose, analoghe a quelle previste per i bilanci delle società, ma semplice idoneità a consentire ai condomini, generalmente poco pratici in tema di formazione o interpretazione di un bilancio, di comprendere la natura e l’origine delle somme che gli vengono richieste.
L’approvazione del rendiconto
Affinché il rendiconto possa essere considerato effettivo è fondamentale che l’assemblea proceda alla sua approvazione con delibera da assumersi con il voto favorevole della maggioranza dei presenti in assemblea, purché rappresentanti almeno un terzo del valore millesimale.
Di contro, senza l’approvazione, il rendiconto consuntivo non ha alcun valore come documento. Ne consegue che le quote dovranno essere versate secondo l’ultimo preventivo di gestione che l’assemblea ha approvato e che il saldo della gestione chiusa non potrà essere richiesto ai singoli proprietari.
La mancata approvazione del rendiconto non pone però i condomini al riparo dalle richieste di pagamento dei creditori esterni, che potranno dunque attivarsi sia nei confronti dell’intero condominio sia nei confronti dei singoli comproprietari.
Le azioni post approvazione del rendiconto
Una volta approvato il rendiconto ciascun condomino che ritiene che tale documento sia sbagliato, se non ha votato favorevolmente per la sua approvazione ha 30 giorni di tempo per impugnare la delibera di approvazione dinanzi al giudice di pace, con decorrenza dalla data di notifica del verbale per gli assenti e dalla data della riunione per i partecipanti.
Se invece il bilancio condominiale fosse falso o redatto in maniera tale da occultare le somme allo scopo di sottrarle al condominio o ai singoli partecipanti, si può evidentemente ricorrere alle vie giudiziarie ordinarie per dimostrarne la nullità.
Infine, se la maggioranza dei condomini intervenuti, con almeno la metà del valore millesimale dell’edificio, ritenga che il bilancio sia sbagliato, può nominare un revisore condominiale, che potrà procedere preliminarmente con la verifica di rispondenza del rendiconto o con la ricostruzione della contabilità condominiale e con la produzione di un nuovo rendiconto.
L’impugnazione della delibera di approvazione del rendiconto
Perché la deliberazione di approvazione del rendiconto, ovvero dei distinti documenti che lo compongono, possa dirsi contraria alla legge, agli effetti dell’art. 1137, comma 2, c.c., occorre accertare, alla stregua di valutazione di fatto che spetta al giudice di merito, che dalla violazione dei diversi criteri di redazione dettati dall’art. 1130-bis c.c. discenda una divaricazione tra il risultato effettivo dell’esercizio, o la rappresentazione della situazione patrimoniale del condominio, e quelli di cui il bilancio invece dà conto, ovvero che comunque dal registro di contabilità, dal riepilogo finanziario e dalla nota esplicativa della gestione non sia possibile realizzare l’interesse di ciascun condomino alla conoscenza concreta dei reali elementi contabili, nel senso che la rilevazione e la presentazione delle voci non siano state effettuate tenendo conto della sostanza dell’operazione.
La divaricazione tra la rappresentazione contabile ed il risultato effettivo dell’esercizio
Il principio di diritto è stato pronunciato dalla Corte di cassazione, Sezione 2 Civile, con l’ordinanza del 9 ottobre 2023, n. 28257.
In particolare si legge nella sentenza che:
Cass. civ. n. 28257/2023
Perché la deliberazione di approvazione del rendiconto, ovvero dei distinti documenti che lo compongono, possa dirsi contraria alla legge, agli effetti dell’art. 1137 c.c., comma 2, occorre accertare, alla stregua di valutazione di fatto che spetta al giudice di merito, che dalla violazione dei diversi criteri di redazione dettati dall’art. 1130-bis c.c., discenda una divaricazione tra il risultato effettivo dell’esercizio, o la rappresentazione della situazione patrimoniale del condominio, e quelli di cui il bilancio invece dà conto, ovvero che comunque dal registro di contabilità, dal riepilogo finanziario e dalla nota esplicativa della gestione non sia possibile realizzare l’interesse di ciascun condomino alla conoscenza concreta dei reali elementi contabili, nel senso che la rilevazione e la presentazione delle voci non siano state effettuate tenendo conto della sostanza dell’operazione.
Rendiconto con principio di cassa o di competenza?
Ad oggi, è ancora vivo il dibattito, in materia di redazione del rendiconto, tra chi da una parte ritiene corretta l’applicazione del c.d. principio di cassa (che implica che il rendiconto abbia per poste le entrate e le uscite effettivamente verificatesi nel periodo a cui si riferisce) e tra chi invece ritiene corretta l’applicazione del c.d. principio di competenza (che implica che il rendiconto abbia per poste i costi e i ricavi relativi al periodo a cui si riferisce, indipendentemente dal fatto che siano stati effettivamente pagati o incassati).
Ad ogni modo con la pronuncia che si segnala la Corte di Cassazione detta un principio che, limitando l’ipotesi di invalidità della delibera che approva il rendiconto ai soli casi, particolarmente gravi, in cui dall’esame complessivo dei distinti documenti che compongono il rendiconto sia preclusa al condòmino la conoscenza concreta dei reali elementi contabili, sembra avallare questa impostazione.
Registro di contabilità e Riepilogo finanziario
E’ stato condivisibilmente ritenuto, da giurisprudenza di merito che:
– il registro di contabilità è e deve essere improntato al criterio di cassa, in quanto vi sono annotati in ordine cronologico, entro trenta giorni da quello dell’effettuazione, i singoli movimenti in entrata ed uscita, rappresentando, quindi, il dettaglio analitico di quanto riportato in sintesi nel conto flussi;
Clicca qui per un fac simile del Registro di contabilità
– il riepilogo finanziario dev’essere, anch’esso, redatto secondo il criterio di cassa, in quanto dovranno essere indicati, riguardo al periodo analizzato, la disponibilità iniziale di tutte le risorse e di tutti fondi, il totale entrate ed uscite per ciascuna di esse e quindi la disponibilità finale.
Ovviamente il totale di Entrate ed Uscite per Risorsa considera anche i movimenti di Giroconto, consultabili nelle stampe degli Estratto conto per singola Risorsa (i giroconti non sono invece visibili sugli estratto conto per “tutte le risorse” in quanto, costituendo spostamento di denaro tra Risorse, gli importi tra loro si annullano).
Clicca qui per un fac simile del Riepilogo finanziario
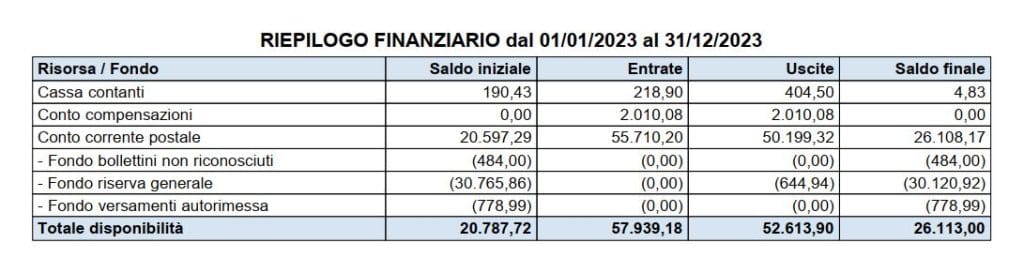
Come vediamo nella soprastante immagine il riepilogo finanziario esprime, da un punto di vista complessivo, la disponibilità di inizio gestione di tutte le risorse del capitale condominiale e di ciascun fondo, il totale delle entrate e delle uscite per ciascuna risorsa e, infine, la disponibilità di ciascuna risorsa e di ciascun fondo a fine gestione.